+400
professionnels de santé accompagnés
+70
valorisations réalisées
3
cabinets partenaires indépendants
Cadre normatif
IVS 2025, doctrine CNCC, standard APEI, référentiel ANC, Guide de l'évaluation des entreprises et des titres de sociétés (Finances publiques)
Co-validation
Expert-comptable indépendant
Indépendance
Sans lien capitalistique ni rémunération au succès
Secteur
Santé, approche pluridisciplinaire
La plupart des praticiens ignorent ce que vaut réellement leur structure.
Le réflexe le plus répandu : estimer sa valeur au pourcentage du chiffre d'affaires. Un raccourci qui recouvre des situations qui n'ont rien de comparable — et qui, presque à chaque fois, sur- ou sous-évalue. Un cabinet dépendant de son fondateur et un centre multi-praticiens structuré ne peuvent pas partager le même pourcentage.
47 %
du chiffre d'affaires, en moyenne
prix de cession observé
27–65 %
la fourchette réelle observée
du simple au double
20 000 €
d'écart sur une cession à 400 k€
pour 5 points de pourcentage
Source : étude Interfimo (≈ 350 cessions dentaires).
Quatre approches qui convergent vers un seul avis.
La valeur finale n'est jamais une moyenne arithmétique. Nous calculons séparément, expliquons les écarts, pondérons selon la pertinence — au standard IVS, doctrine CNCC, exigence d'indépendance APEI et Guide de l'évaluation des entreprises et des titres de sociétés (Finances publiques).
Patrimoniale
Ce que possède l'entité. La valeur plancher.
Comparables
Ce que paie le marché sur des cas semblables.
Goodwill
La survaleur incorporelle. La patientèle.
DCF
Ce que la structure produira demain. Le potentiel.
Opposable, sous tous les angles.
La valeur retenue n'est pas une moyenne. C'est un jugement documenté.
Face à un repreneur, un associé ou une banque, un chiffre unique ne résiste pas à l'examen. HÆVAL encadre votre valeur par plusieurs approches indépendantes, pondérées selon ce qui est réellement pertinent pour votre structure — c'est cette convergence documentée, et non un chiffre isolé, qui emporte la conviction.
Exemple : cession d'un centre bi-organe — cas fictif.
Multiples d'EBITDA
pondération 60 %
Capitalisation du REX
pondération 20 %
Flux actualisés
pondération 10 %
Fourchette du jugement
L'approche patrimoniale reste sous-pondérée pour ce type de structure, conformément à la doctrine applicable aux sociétés de services.
Valeur retenue
417 k€
Nous ne mesurons pas seulement la valeur. Nous montrons comment l'augmenter.
Le multiple n'est pas figé : il se module selon des facteurs de qualité identifiables. Travaillés 12 à 18 mois avant une cession, ils font gagner un demi-point à un point de multiple — mécaniquement.
Un rapport structuré, page par page
Le rapport HÆVAL n'est pas une note de synthèse : c'est un dossier complet, où chaque partie documente une étape du jugement de valeur — hypothèses, retraitements, arbitrages entre méthodes. C'est cette traçabilité qui transforme un chiffre en position que vous pouvez défendre face à un repreneur, un associé ou une banque.
- 01Livre 1 — Cadrage de mission et identification du périmètre
- 02Livre 1 — Environnement, zonage et analyse financière
- 03Livre 1 — Retraitement vers les flux économiques réels
- 04Livre 1 — Audit opérationnel métier et cartographie des risques
- 05Livre 2 — EBITDA normatif retraité
- 06Livre 2 — Approches retenues, méthodes écartées et notation
- 07Livre 2 — Modulation sectorielle du multiple
- 08Livre 2 — Synthèse, jugement d'évaluation et valeur finale
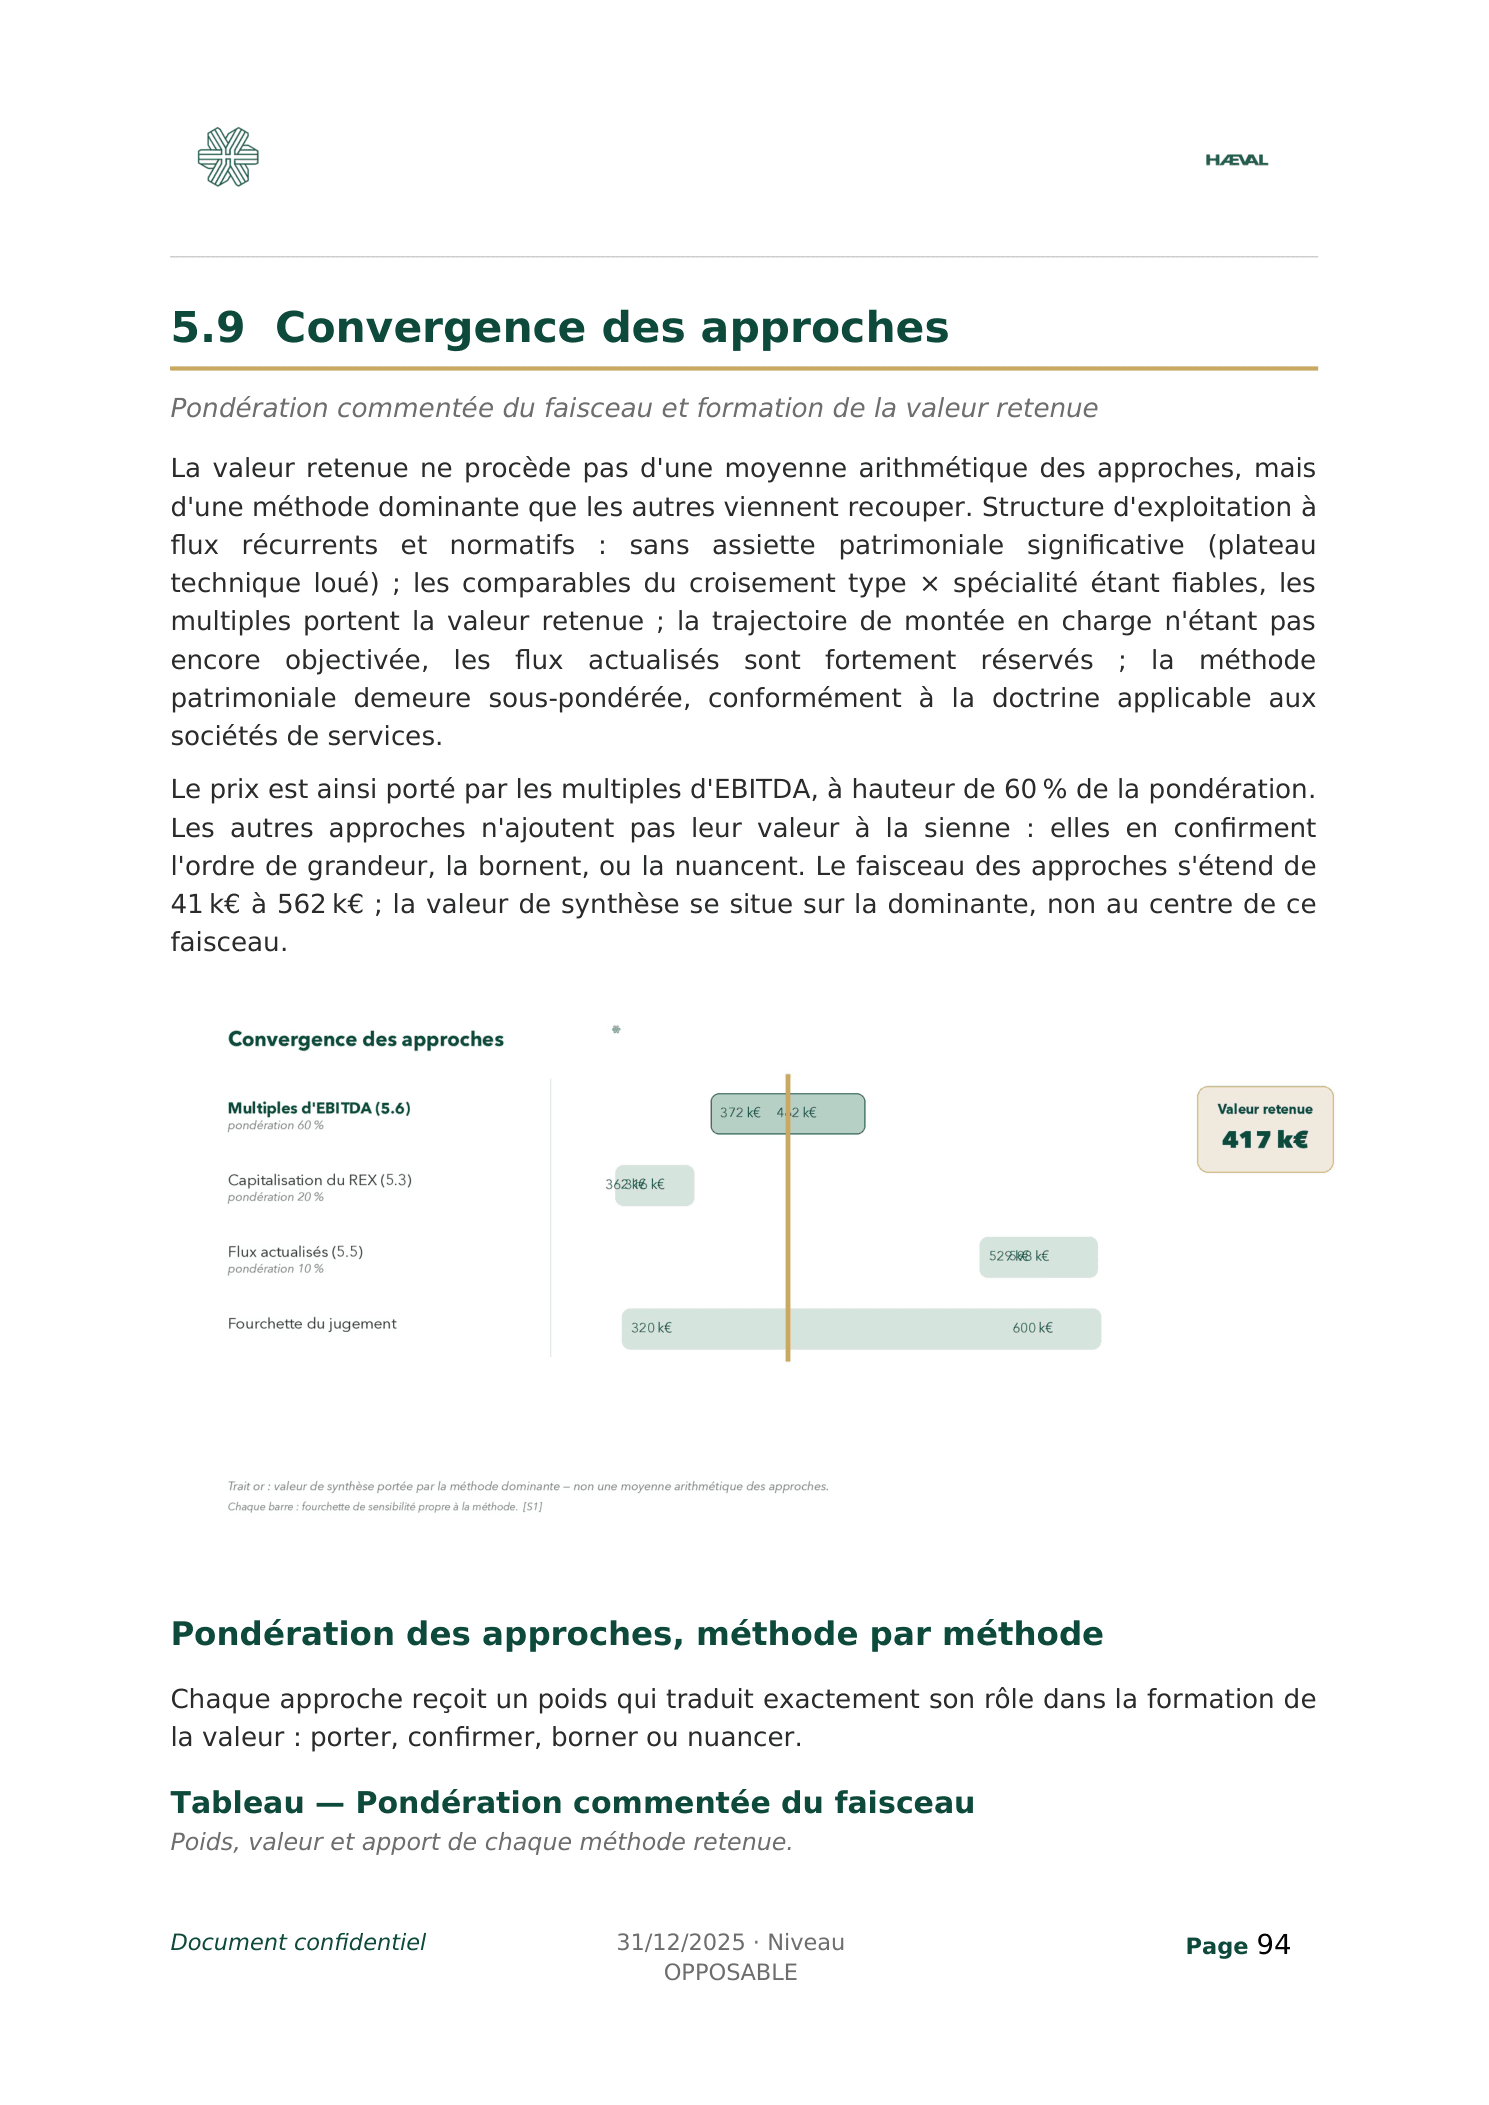
Extrait d'un dossier de démonstration — cas fictif.
Une lecture native du secteur santé, pas une adaptation
Un cabinet de conseil généraliste applique sa grille habituelle à un secteur qu'il n'a jamais dirigé. Notre équipe réunit plus de dix ans d'expérience cumulée à la direction d'établissements de santé, complétés par une expertise comptable approfondie. Ces mécanismes, nous les avons exercés avant de les évaluer.
Incessibilité du conventionnement
Le conventionnement s'attache au praticien, jamais à la structure : il ne s'achète ni ne se vend. L'ignorer revient à valoriser un actif qui, juridiquement, n'existe pas.
Droit de présentation de patientèle
La patientèle ne se cède pas, elle se présente, sous déclaration obligatoire à l'Ordre. Mal anticipé, ce point retarde — ou fragilise — toute la transaction.
Montages bi-organes
Association loi 1901 et société de gestion : deux structures juridiques pour une seule réalité économique. Les valoriser séparément, comme le ferait un généraliste, fausse mécaniquement le résultat.
Un départ pour une arrivée
Le renouvellement des praticiens est encadré : un départ doit s'accompagner d'une arrivée. Cette règle pèse sur la valeur de présentation autant que sur l'activité elle-même.
Ces spécificités compliquent une valorisation générique. Elles ne compliquent pas la nôtre.
Opposable
Construit pour résister à l'examen d'un repreneur, d'une banque ou de l'administration.
Fiable
Retraitements et hypothèses documentés à chaque étape, pas seulement le résultat.
Co-validé
Revu par un expert-comptable indépendant, sans lien capitalistique ni rémunération au succès.
Experts-comptables, notaires, avocats, banquiers
Vous accompagnez déjà le praticien au moment où il vend, achète ou transmet. HÆVAL documente la valeur pour que votre conseil s'appuie sur une base opposable, pas sur une estimation de coin de table.
Co-validation, pas sous-traitance
Pour les experts-comptables : une revue indépendante de nos travaux, sans lien capitalistique ni rémunération liée au succès de la mission.
Un dossier que vous pouvez défendre
Rapport opposable face à une banque, un repreneur ou l'administration — construit pour résister à l'examen contradictoire.
Un point d'entrée simple
Un praticien de votre portefeuille envisage une cession, une acquisition ou une restructuration ? Orientez-le vers HÆVAL.
Je partais d'un montant estimé au hasard. Grâce au rapport, j'ai pu négocier avec de vrais arguments plutôt que de simples impressions.
Cédant, cabinet bi-organe
Île-de-France
Avant de me lancer, il me fallait un regard externe et neutre. La validation par un expert-comptable indépendant a fait toute la différence pendant les négociations.
Repreneur, cabinet individuel
Nouvelle-Aquitaine
Je conseille HÆVAL à mes clients dès qu'ils doivent présenter une valorisation solide et crédible à leur banque, loin d'une simple évaluation approximative.
Prescripteur / Partenaire
Questions fréquentes
Combien de temps prend une valorisation ?
Le délai dépend de la disponibilité des pièces et de la complexité du montage. Un cas standard se traite en 10 jours ouvrés à réception des éléments (contactez-nous pour toute demande urgente).
Pourquoi une fourchette plutôt qu'un chiffre ?
Un chiffre unique masque l'incertitude au lieu de la documenter. La fourchette basse, médiane, haute expose la méthode et ses marges, pas seulement son résultat.
Qui signe le rapport ?
L'évaluateur HÆVAL, avec la co-validation d'un expert-comptable indépendant.
Sur quels types de structures de santé intervenez-vous ?
Sur l'ensemble du secteur santé : cabinets dentaires, pharmacies, cabinets de kinésithérapie, cliniques, centres de santé pluriprofessionnels. Une même méthode documente les mécanismes communs à ces structures — patientèle, conventionnement, montages bi-organes.
Comment obtenir un extrait du rapport de démonstration ?
Via le formulaire dédié sur ce site. Vous recevez un extrait représentatif, construit sur un cas fictif.
Ne laissez pas la valeur de votre structure au hasard.
Commençons par un échange de diagnostic : nous identifions ensemble où se situe votre valeur, et les leviers qui pourraient la faire grandir.